Deutschland hat die E-Rechnung eingeführt. Wieder ein neues Gesetz, das es zu beachten gilt. Es wird einfach immer mehr statt weniger, Buchhaltung fühlt sich für dich nur noch kompliziert an. Und niemand erklärt verständlich, worum es bei der E-Rechnungspflicht eigentlich geht, und was für dich und dein Business wirklich wichtig ist?
Das ändern wir hier und jetzt. Ich habe mich durch die 18 Seiten des Schreibens vom Bundesfinanzministerium (kurz: BMF) zur Einführung der E-Rechnungspflicht in Deutschland durchgewühlt und die wichtigsten Infos für dich und deine Praxis zusammengestellt: Für wen gilt die E-Rechnungspflicht überhaupt? Gibt es eine Art Schonfrist? Und was muss ich in der täglichen Praxis berücksichtigen, wenn es mich betrifft? Denn klare Fragen verdienen verständliche Antworten.
Worum geht es bei der E-Rechnungspflicht überhaupt?
Unsere Welt wird immer digitaler. Genau wie du bieten viele Unternehmen ihre Waren/Dienstleistungen zunehmend online an. Damit haben sich bereits viele Abläufe im täglichen Geschäftsleben im Vergleich zu früher geändert. Rechnungen werden immer öfter per Mail oder Kundenportal verschickt, und auch die Verarbeitung beim Empfänger erfolgt zunehmend automatisiert durch entsprechende Programme.
Doch unsere Gesetze sind immer noch sehr stark auf den analogen Austausch von Waren/Dienstleistungen ausgelegt, was Menschen wie dich, die bereits digital arbeiten, immer wieder an rechtliche Grenzen stoßen lässt, oder Fragen aufwirft, ob das so richtig ist, wie du es machen möchtest. Die Einführung der E-Rechnungspflicht ist das Bestreben der Gesetzgeber, diesem neuen digitalen Geschäftsleben auch einen passenden rechtlichen Rahmen zu geben.
Bei der E-Rechnungspflicht geht es also in erster Linie darum, ohnehin schon vorhandene digitale Abläufe zu vereinfachen und vergleichbar zu machen. Damit es wieder einen Standard gibt, auf den man sich verlassen kann, und kein Sammelsurium an Absprachen mehr zu haben.
Für wen gilt die E-Rechnungspflicht?
Hier sind drei Fälle zu unterscheiden:
- Du bekommst die Rechnung als Unternehmer:in zugeschickt
- Du versendest deine Rechnungen als Unternehmer:in an Privatpersonen
- Du versendest deine Rechnungen als Unternehmer:in an andere Unternehmen
1. Du bekommst die Rechnung als Unternehmer:in zugeschickt
Seit dem 01.01.2025 bist du mit deinem Business verpflichtet, E-Rechnungen von anderen Unternehmen empfangen zu können. Das bedeutet nicht, dass du sie auch vollautomatisch verarbeiten können musst. Die Bereitstellung einer E-Mailadresse z. B. reicht, an die die E-Rechnung verschickt werden kann. Von dort kannst du die erhaltenen Rechnungen so verarbeiten, wie du es bisher auch getan hast.
Sollte dir eine Rechnung mal in einem rein maschinenlesbaren Format zugeschickt werden, gibt es kostenlose Programme, z. B. über das Elster-Portal, die die Daten für dich lesbar machen. Zu den verschiedenen Formaten einer E-Rechnung findest du im Abschnitt „Die neuen Formate kurz erklärt“ weitere Infos.
Kleine Anmerkung am Rande: Ganz unabhängig davon, wie du die erhaltenen Rechnungen in deinem Unternehmen verarbeitest, achte bitte darauf, sie in dem Format sicher zu speichern, in dem du sie bekommen hast. Ausdrucken und dann die Datei löschen ist nicht erlaubt!
2. Du versendest deine Rechnungen als Unternehmer:in an Privatpersonen
Wenn du dein Angebot ausschließlich an Privatpersonen (sog. Endverbraucher, auch B2C/Business-to-Customer-Geschäfte) verkaufst, dann bist du dafür von der E-Rechnungspflicht nicht betroffen. Du kannst deine Rechnungen weiterhin so an deine Kund:innen schreiben, wie bisher auch.
Für dich als Unternehmer:in gilt jedoch weiterhin die Pflicht, E-Rechnungen erhalten zu können (siehe 1. Du bekommst die Rechnung als Unternehmer:in zugeschickt).
3. Du versendest deine Rechnungen als Unternehmer:in an andere Unternehmen
Wenn du dein Angebot (auch) an andere Unternehmen verkaufst, dann bist du von der E-Rechnungspflicht direkt betroffen. Denn Rechnungen von Unternehmen an andere Unternehmen (sog. B2B/Business-to-Business-Geschäfte) müssen, gestaffelt nach Größe, ab einem bestimmten Datum zwingend in einem der zugelassenen E-Rechnungsformate verschickt werden. Welches Datum für dich relevant ist, das schauen wir uns im nächsten Abschnitt genauer an.
Richtet sich dein Angebot sowohl an Privatpersonen als auch an andere Unternehmen, bist du quasi gleichzeitig mit einem Teil deiner Kund:innen von der E-Rechnungspflicht betroffen und mit einem anderen Teil davon ausgenommen. Lass dich nicht verwirren oder verunsichern. Du brauchst jetzt nicht zwei verschiedene Rechnungs-Systeme aufbauen, nur um der E-Rechnungspflicht nachzukommen. Es gibt ein zugelassenes Format für E-Rechnungen, das auch ganz einfach an Privatpersonen verschickt werden kann, wenn diese damit einverstanden sind. Ohne ihre Zustimmung schickst du ihnen weiterhin Papier oder PDF. Mehr dazu findest du im Abschnitt „Die neuen Formate kurz erklärt“.
Welche Fristen gibt es zur Einführung der E-Rechnung?
Als Empfängerin von E-Rechnungen anderer Unternehmen hast du keine Schonfrist, diese Pflicht gilt seit dem 01.01.2025 uneingeschränkt. Beim Versenden gibt es allerdings eine Übergangsphase. Je nach Höhe deines Umsatzes hast du noch bis Ende 2026 oder Ende 2027 Zeit dein Business umzustellen. Spätestens ab 2028 gilt die Pflicht dann für alle B2B-Rechnungen im Inland, sofern keine Ausnahme greift. Mehr zu Ausnahmen findest du im Abschnitt „Achtung: Ausnahme“.
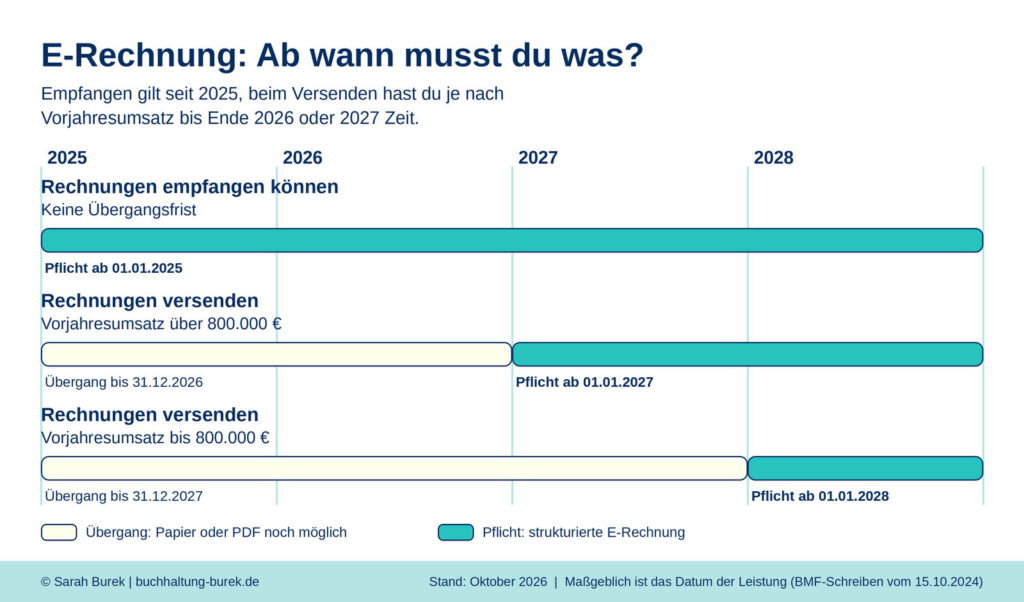
Wichtig: Für die Grenze von 800.000 € zählt immer der Gesamtumsatz des Vorjahres, nicht der des laufenden Jahres. Für die Pflicht ab 2027 muss der Umsatz also im Jahr 2026 über 800.000 € gelegen haben.
Was ist das Besondere an einer E-Rechnung?
Eine E-Rechnung ist mehr als ein PDF im Mail-Anhang: Sie besteht aus einem strukturierten Datensatz im XML-Format, den ein Programm direkt lesen kann. Keine manuelle Übertragung mehr, oder aufwändiges Zuordnen, welche Angaben wohin gehören.
Vergleich E-Rechnung mit herkömmlichem PDF-Format
Eine normale PDF-Rechnung ist für das Auge gemacht, eine E-Rechnung für die Maschine. Ein zusätzliches PDF zur Ansicht ist erlaubt, aber nicht nötig.
Die Pflichtangaben auf einer Rechnung bleiben dieselben und ein gutes Rechnungsprogramm füllt sie für dich automatisch richtig aus. Was auf eine Rechnung gehört, habe ich dir hier erklärt: Pflichtangaben auf Rechnungen – das muss alles drin stehen Neu ist nur, dass alle Pflichtangaben jetzt im auslesbaren Datensatz selbst stehen müssen. Ein Link oder ein Verweis auf eine Anlage reicht nicht aus. Zusätzliche Unterlagen, etwa eine Stundenaufstellung, darfst du als Anhang in die E-Rechnung einbetten.
Reine PDF-Rechnungen gelten künftig als „sonstige Rechnung“, eine E-Rechnung ist der neue Standard im B2B-Geschäft.
Gut zu wissen: Das ist eine echte Erleichterung. Einmal eingerichtet, erstellst du deine Rechnung mit einem Klick, und Übertragungsfehler beim Abtippen fallen weg. Das spart nicht nur beim Erstellen Zeit, sondern auch später bei möglichen Reklamationen. Mehr zum Thema Fehler in der E-Rechnung findest du im Abschnitt „Was passiert bei Fehlern in der E-Rechnung?“
Die neuen Formate kurz erklärt
In Deutschland begegnen dir vor allem zwei Formate: XRechnung und ZUGFeRD.
XRechnung
Die XRechnung ist ein rein strukturiertes Format. Sie besteht nur aus einer XML-Datei, ohne PDF-Ansicht. Für das menschliche Auge ist sie nicht gedacht, mit einer Anzeige-Anwendung (einem sogenannten Viewer) kannst du sie aber lesbar machen.
ZUGFeRD
ZUGFeRD ist ein hybrides Format. Es steckt beides in einer einzigen Datei: der Datensatz für das Programm (XML) und eine PDF-Ansicht für dich. Das PDF öffnest du ganz normal, so wie du es von deinen bisherigen Rechnungen kennst. Darum ist sie auch gut geeignet, um sie an Privatpersonen zu schicken, jedoch erst nach deren Zustimmung.
Gut zu wissen: Bei einem hybriden Format wie ZUGFeRD ist der maschinenlesbare XML-Teil maßgeblich. Weicht das PDF vom XML ab, gelten die Daten im XML. Kleine technische Unterschiede, etwa Rundungen oder eine gekürzte Leistungsbeschreibung in der PDF-Ansicht, werden nicht beanstandet. Die Vorsteuer gibt es auch nur aus dem XML-Teil. Erzeugt dein Programm beide Teile aus denselben Rechnungsdaten, passt das automatisch zusammen.
Weitere Formate
Auch andere europäische Formate sind zulässig, zum Beispiel Factur-X oder Peppol BIS Billing. Welches Format du nutzt, klärst du bei Bedarf mit deinen Kund:innen, das ist eine Absprache zwischen euch.
Wie funktioniert die E-Rechnung in der Praxis?
Es gibt zwei Seiten: die Rechnungen, die du bekommst, und die Rechnungen, die du schreibst.
Rechnungen empfangen und lesbar machen
Zum Empfangen reicht ein E-Mail-Postfach. Du brauchst kein gesondertes Postfach nur für E-Rechnungen. Mein Tipp: Richte dir trotzdem eine eigene Adresse für Rechnungen allgemein ein, zum Beispiel rechnung@deine-domain.de. So geht keine Rechnung zwischen anderen Mails unter.
Für das Lesbarmachen gibt es drei Wege:
- Du nutzt schon ein Buchhaltungs- oder Rechnungsprogramm. Dann schau nach, ob es XRechnung und ZUGFeRD einlesen kann. Bei vielen Anbietern findest du dazu eine Angabe in der Programmhilfe.
- Du nutzt kein Programm. Dann kannst du die XML-Datei ohne zusätzliche Software ansehen: Auf der Seite „E-Rechnung ansehen“ im ELSTER-Portal wählst du die Datei aus und bekommst sie lesbar angezeigt.
- Die Rechnung kommt als ZUGFeRD. Dann öffnest du einfach den PDF-Teil, so wie du es gewohnt bist.
Egal, welchen Weg du wählst: Speichere die Datei immer im Original-Format, so wie du sie bekommen hast. Das ist wichtig, solltest du mal eine Prüfung vom Finanzamt bekommen.
Rechnungen versenden
Prüfe als Erstes, ob dein Rechnungsprogramm E-Rechnungen erstellen kann, also XRechnung oder ZUGFeRD. Rechnungen aus Word, Excel oder ein reines PDF erfüllen die Anforderungen nicht. Schreibst du deine Rechnungen bisher mit Word, brauchst du für die E-Rechnung zwingend ein Rechnungsprogramm. Diese sind auch kostenlos im Internet verfügbar.
Verschickt wird die E-Rechnung meistens per E-Mail. Eine Zustimmung brauchst du für eine E-Rechnung im B2B-Geschäft im Inland nicht.
Es besteht keinen Anspruch auf eine andere Rechnung, sollte deine E-Rechnung von unternehmerischen Kund:innen nicht empfangen werden können. Du hast deine Pflicht erfüllt, wenn du dich nachweislich um die Übermittlung bemüht hast, zum Beispiel mit einem Sendeprotokoll oder dem Eintrag im Postausgang.
Bei gemischter Kundschaft musst du nicht jede Kund:in überprüfen. Du darfst dich auf ihre Angaben verlassen, wenn dir nichts Gegenteiliges bekannt ist. Eine USt-IdNr. ist ein Hinweis darauf, dass sie als Unternehmerin handelt. Wusstest du nicht und konntest du auch nicht erkennen, dass deine Leistung an ein Unternehmen ging, wird das nicht beanstandet.
Achtung: Ausnahme
Wie bei jedem guten Gesetz gibt es auch hier ein paar Ausnahmen, die du kennen darfst.
Rechnungen bis 250 € brutto
Rechnungen mit einem Gesamtbetrag bis 250 € musst du nicht als E-Rechnung schreiben. Du darfst sie weiterhin auf Papier oder als reine PDF ausstellen, beim PDF wieder mit dem Einverständnis deiner Kund:in. Eine E-Rechnung ist trotzdem jederzeit möglich, auch ohne Zustimmung.
Entscheidend ist der Gesamtbetrag der Rechnung, nicht der Betrag der einzelnen Positionen.
Ein Beispiel: Rechnest du zwei Leistungen zu je 150 € in einer Rechnung ab, liegt der Gesamtbetrag bei 300 €. Dann brauchst du eine E-Rechnung.
Du wendest die Kleinunternehmer-Regelung an
Als Kleinunternehmer:in (§ 19 UStG) musst du E-Rechnungen nicht ausstellen. Du darfst weiter Papierrechnungen schreiben, ein reines PDF ist mit dem Einverständnis deiner Kund:in möglich. Freiwillig darfst du aber jederzeit eine E-Rechnung ausstellen, auch ohne ihre Zustimmung.
Empfangen musst du E-Rechnungen dagegen genauso wie alle anderen Unternehmer:innen, und zwar seit dem 01.01.2025. Ausführlich erkläre ich dir das in einem eigenen Beitrag: (kommt demnächst)
Was passiert bei Fehlern in der E-Rechnung?
Fehler passieren, das ist erstmal nichts Schlimmes. Und auch bei einer E-Rechnung sind sie kein Grund zur Panik, denn die meisten lassen sich korrigieren. Wie du grundsätzlich vorgehen kannst, wenn eine solche Rechnungskorrektur notwendig ist, findest du hier: Rechnungskorrektur – Das kannst du tun bei falschen Rechnungen.
Das falsche Format gewählt
Ein falsches Format liegt zum Beispiel vor, wenn du nur ein normales PDF ohne Datensatz verschickst oder die Datei die technischen Vorgaben nicht erfüllt. Dann ist es keine E-Rechnung, sondern eine sonstige Rechnung.
- Solange die Übergangsfristen gelten, ist eine sonstige Rechnung zulässig. Das PDF ist dann in Ordnung.
- Gilt die Pflicht für dich schon und du hast trotzdem ein PDF verschickt, ist die Rechnung formal nicht ordnungsmäßig. Dem Grunde nach berechtigt sie deine Kundin dann nicht zum Vorsteuerabzug. Deshalb kann sie verlangen, dass du ihr eine ordnungsmäßige Rechnung ausstellst.
- Der Ausweg: Du führst eine Rechnungskorrektur durch, die sich auf die ursprüngliche Rechnung im falschen Format bezieht und jetzt im korrekten Format zugestellt wird. Eine Beschreibung dieses Vorgangs findest du im oben verlinkten Artikel zur Rechnungskorrektur.
Inhaltliche Fehler einer E-Rechnung
Bei einer E-Rechnung unterscheidet das BMF zwei Arten von Fehlern im Inhalt:
- Technische Regelverstöße. Zum Beispiel fehlt ein Pflichtfeld des Formats, wie die „Buyer reference“ bei einer XRechnung. Betrifft das keine steuerliche Pflichtangabe, ist es umsatzsteuerlich unbeachtlich. Dein Prüfprogramm kann es trotzdem rot anzeigen, nicht jede Meldung ist steuerlich relevant.
- Echte inhaltliche Fehler. Zum Beispiel ein falscher Steuersatz oder eine fehlerhafte Leistungsbeschreibung. Dann ist die Rechnung nicht ordnungsmäßig. Du berichtigst sie, und zwar wieder als E-Rechnung mit dem passenden Rechnungstyp. Fehlende Angaben in einem anderen Format nachzuschicken, reicht nicht.
Keine Berichtigung brauchst du, wenn sich nur die Bemessungsgrundlage ändert, zum Beispiel durch Skonto oder einen Nachlass.
Erhaltene Rechnungen immer prüfen (lassen)
Zum Prüfen kannst du ein dafür geeignetes sog. Validierungs-Programm nutzen (kostenlos im Internet zu finden). Auf das technische Ergebnis zu Format und Regeln darfst du dich verlassen. Sie ersetzt aber nicht die Pflicht des Empfängers, die Rechnung auf Vollständigkeit und Richtigkeit zu prüfen. Den Validierungsbericht aufzubewahren, bietet sich als Nachweis an. Wer eine Rechnung wie prüft, habe ich dir hier erklärt: So prüfst du Rechnungen richtig – eine Schritt-für-Schritt-Anleitung
Fazit
Die E-Rechnungspflicht ist kein neues Hindernis, sondern ein neuer Standard. Für dich heißt das:
- Empfangen: Das musst du seit 2025 können, ein E-Mail-Postfach genügt. Bewahre die Datei immer im Original auf.
- Versenden: Hast du B2B-Kund:innen im Inland, prüfe rechtzeitig vor Ablauf deiner Frist, ob dein Programm E-Rechnungen erstellen kann.
- Fehler: Die meisten lassen sich korrigieren, so wie bei sonstigen Rechnungen bisher auch.
Du musst nicht alles heute lösen. Aber du weißt jetzt, worauf es ankommt, und kannst in Ruhe einrichten, was für dich nötig ist.
Wie läuft deine Umstellung auf die E-Rechnung bisher? Nutzt du schon ein passendes Programm, oder hast du vielleicht schon erste Erfahrungen mit E-Rechnungen gemacht? Schreib es mir gern in die Kommentare.
Du möchtest die Grundlagen deiner Buchhaltung noch besser verstehen? In der Kategorie „Grundlagen der Buchhaltung verstehen im Online Business“ findest du weitere Beiträge rund um Rechnungen, den Fragebogen zur steuerlichen Erfassung und vieles mehr.